Vướng mắc: Trường hợp lãi suất cho vay trong hợp đồng tín dụng cao hơn 150% lãi suất cơ bản của Ngân hàng Nhà nước công bố thì Tòa án căn cứ quy định tại khoản 2 Điều 91 Luật các tổ chức tín dụng năm 2010 hay khoản 1 Điều 476 Bộ luật dân sự năm 2005 để giải quyết vụ án? Công văn số 01/2017/GĐ-TANDTC ngày 07/4/2017 của Toà án nhân dân tối cao về việc Giải đáp một số vấn đề nghiệp vụ.
Lãi suất cho vay


Luật sư Hà Thị Khuyên và Luật sư Nguyễn Văn Đồng, Văn phòng Luật sư Nhân Chính phân tích tại Điều 119 Bộ luật Dân sự năm 2015 quy định về hình thức giao dịch dân sự. Theo đó, giao dịch dân sự được thể hiện bằng lời nói, bằng văn bản hoặc bằng hành vi cụ thể; giao dịch dân sự thông qua phương tiện điện tử dưới hình thức thông điệp dữ liệu theo quy định của pháp luật về giao dịch điện tử được coi là giao dịch bằng văn bản.
Luật sư Nguyễn Văn Đồng và Luật sư Hà Thị Khuyên, Văn phòng Luật sư Nhân Chính phân tích, tại khoản 1 Điều 463 Bộ luật Dân sự năm 2015 quy định hợp đồng vay tài sản được định nghĩa là sự thỏa thuận giữa các bên, theo đó bên cho vay giao tài sản cho bên vay; khi đến hạn trả, bên vay phải hoàn trả cho bên cho vay tài sản cùng loại theo đúng số lượng, chất lượng và chỉ phải trả lãi nếu có thỏa thuận hoặc pháp luật có quy định.
Luật sư Nguyễn Văn Đồng và Luật sư Hà Thị Khuyên, Văn phòng Luật sư Nhân Chính phân tích về việc phải trả lãi suất ra sao khi đến hạn mà không trả đủ số tiền vay? Tại Điều 466 Bộ luật Dân sự năm 2015 quy định nghĩa vụ trả nợ của bên vay. Théo đó, bên vay tài sản là tiền thì phải trả đủ tiền khi đến hạn; nếu tài sản là vật thì phải trả vật cùng loại đúng số lượng, chất lượng, trừ trường hợp có thỏa thuận khác. Trường hợp vay không có lãi mà khi đến hạn bên vay không trả nợ hoặc trả không đầy đủ thì bên cho vay có quyền yêu cầu trả tiền lãi với mức lãi suất theo quy định tại khoản 2 Điều 468 Bộ luật Dân sự trên số tiền chậm trả tương ứng với thời gian chậm trả, trừ trường hợp có thỏa thuận khác hoặc luật có quy định khác.
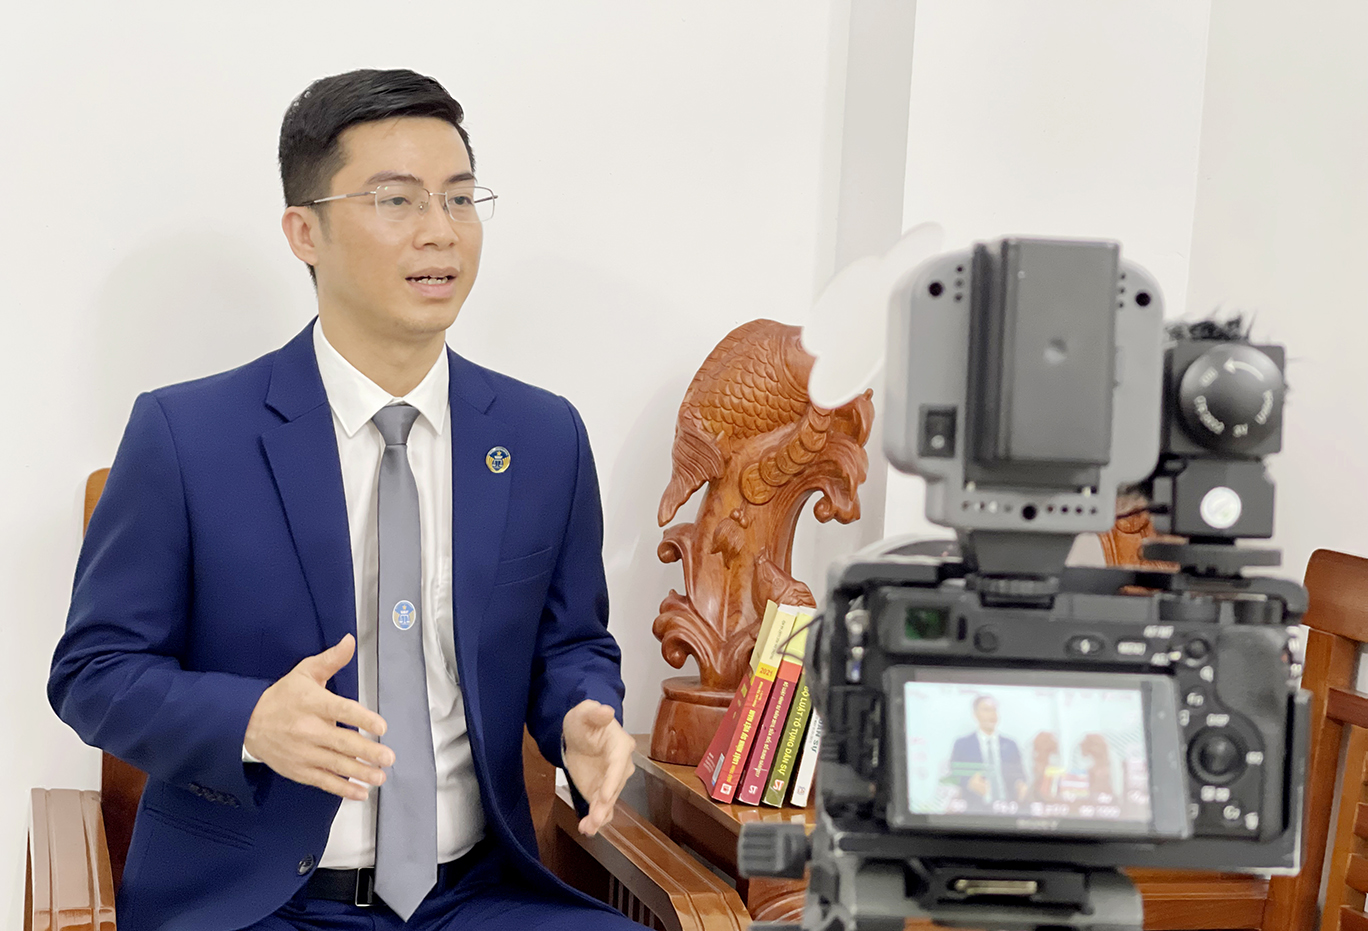
Phóng viên Báo Công lý trao đổi với Luật sư Nguyễn Văn Đồng, Trưởng Văn phòng Luật sư Nhân Chính (Đoàn Luật sư TP Hà Nội) về nội dung: Giảm mặt bằng lãi suất theo Văn bản số 9736/NHNN-CSTT ngày 21/10/2026 của Ngân hàng Nhà nước Việt Nam. Công văn số 9736/NHNN-CSTT ngày 21/10/2026 là động thái điều hành có ý nghĩa quan trọng, thể hiện quyết tâm của Ngân hàng Nhà nước (NHNN) trong việc giảm chi phí vốn, hỗ trợ hoạt động sản xuất, kinh doanh và thúc đẩy tăng trưởng kinh tế trong những tháng cuối năm. Cần nhìn nhận đúng tính chất của văn bản này. Đây là công văn chỉ đạo, điều hành của NHNN đối với các ngân hàng thương mại, không phải văn bản quy phạm pháp luật đặt ra một mức lãi suất chung áp dụng trực tiếp cho mọi hợp đồng tín dụng. Theo nội dung công văn, các ngân hàng phải triển khai giảm thực chất lãi suất huy động và cho vay trên toàn hệ thống; đồng thời, giảm tối thiểu 0,5%/năm lãi suất tiền gửi bình quân của các giao dịch phát sinh mới đối với kỳ hạn từ 6 tháng trở lên, so với mức của chính ngân hàng tại kỳ báo cáo ngày 11–20/10/2026. NHNN cũng yêu cầu theo dõi kết quả thông qua hệ thống báo cáo thống kê và nêu rõ khả năng xem xét giảm giao hoặc giao thấp chỉ tiêu tăng trưởng tín dụng đối với ngân hàng không thực hiện nghiêm túc.



