
Giới thiệu về Luật sư Hà Thị Khuyên
05/06/2026
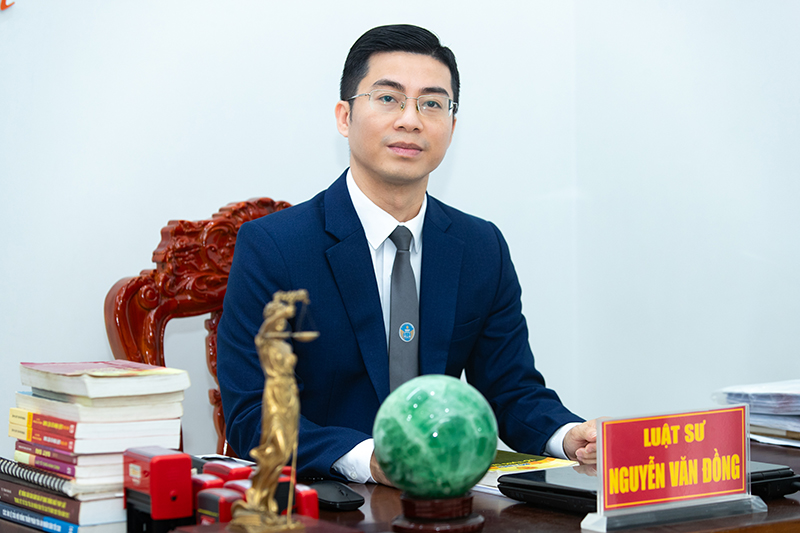
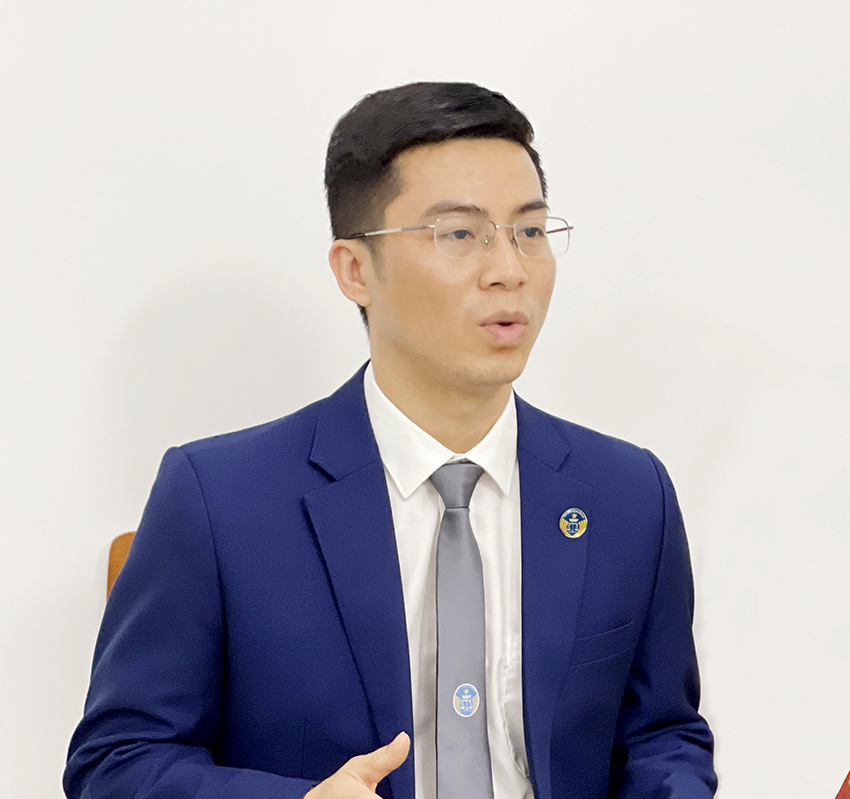
Phóng viên Báo Công lý trao đổi với Luật sư Nguyễn Văn Đồng, Trưởng Văn phòng Luật sư Nhân Chính (Đoàn Luật sư TP Hà Nội) về nội dung: Giảm mặt bằng lãi suất theo Văn bản số 9736/NHNN-CSTT ngày 21/10/2026 của Ngân hàng Nhà nước Việt Nam.
Phóng viên hỏi: Thưa luật sư, ngày 21/10/2026, Ngân hàng Nhà nước ban hành Công văn số 9736/NHNN-CSTT về giảm mặt bằng lãi suất. Dưới góc độ pháp lý, luật sư đánh giá như thế nào về yêu cầu này và tác động của việc giảm lãi suất đối với khả năng tiếp cận vốn của doanh nghiệp, người dân trong những tháng cuối năm 2026?
Luật sư: Công văn số 9736/NHNN-CSTT ngày 21/10/2026 là động thái điều hành có ý nghĩa quan trọng, thể hiện quyết tâm của Ngân hàng Nhà nước (NHNN) trong việc giảm chi phí vốn, hỗ trợ hoạt động sản xuất, kinh doanh và thúc đẩy tăng trưởng kinh tế trong những tháng cuối năm. Cần nhìn nhận đúng tính chất của văn bản này. Đây là công văn chỉ đạo, điều hành của NHNN đối với các ngân hàng thương mại, không phải văn bản quy phạm pháp luật đặt ra một mức lãi suất chung áp dụng trực tiếp cho mọi hợp đồng tín dụng. Theo nội dung công văn, các ngân hàng phải triển khai giảm thực chất lãi suất huy động và cho vay trên toàn hệ thống; đồng thời, giảm tối thiểu 0,5%/năm lãi suất tiền gửi bình quân của các giao dịch phát sinh mới đối với kỳ hạn từ 6 tháng trở lên, so với mức của chính ngân hàng tại kỳ báo cáo ngày 11–20/10/2026. NHNN cũng yêu cầu theo dõi kết quả thông qua hệ thống báo cáo thống kê và nêu rõ khả năng xem xét giảm giao hoặc giao thấp chỉ tiêu tăng trưởng tín dụng đối với ngân hàng không thực hiện nghiêm túc.
Về nguyên tắc, yêu cầu này cần được triển khai đồng bộ với các quy định pháp luật về hoạt động ngân hàng, cho vay và thỏa thuận lãi suất. Ngân hàng thương mại phải chấp hành chỉ đạo quản lý của NHNN, đồng thời bảo đảm an toàn hoạt động, quản trị rủi ro và khả năng thanh khoản. Việc giảm lãi suất cần có cơ sở từ việc tiết giảm chi phí hoạt động, nâng cao hiệu quả sử dụng vốn, kiểm soát chi phí huy động và cải thiện chất lượng tín dụng; không nên thực hiện theo cách hạ lãi suất thiếu tính toán, dẫn đến gia tăng rủi ro cho hệ thống.
Đối với doanh nghiệp, giảm lãi suất có thể giúp hạ chi phí tài chính, giảm áp lực dòng tiền, cải thiện khả năng duy trì sản xuất, nhập nguyên liệu, trả lương và mở rộng đơn hàng. Những doanh nghiệp có nhu cầu vốn lưu động lớn vào dịp cuối năm, doanh nghiệp xuất khẩu và doanh nghiệp thuộc lĩnh vực ưu tiên có thể được hưởng lợi nếu các ngân hàng chuyển hóa chỉ đạo điều hành thành các chương trình tín dụng với điều kiện phù hợp.
Đối với người dân, mặt bằng lãi suất cho vay thấp hơn có thể hỗ trợ nhu cầu vay phục vụ sản xuất, kinh doanh, tiêu dùng hoặc nhà ở, qua đó giảm gánh nặng trả nợ. Tuy nhiên, lợi ích thực tế còn phụ thuộc vào hồ sơ tín dụng, thu nhập, tài sản bảo đảm, mục đích vay và khả năng trả nợ của từng khách hàng.
Việc giảm lãi suất không đồng nghĩa với việc mọi khách hàng đương nhiên được vay vốn hoặc được giảm lãi suất của khoản vay hiện hữu. Khả năng tiếp cận vốn còn phụ thuộc vào điều kiện cấp tín dụng, chất lượng phương án kinh doanh, giới hạn rủi ro và nguồn vốn của từng ngân hàng. Đối với khoản vay đang tồn tại, việc điều chỉnh lãi suất phải căn cứ vào hợp đồng, thỏa thuận tín dụng và quy định pháp luật có liên quan. Trong những tháng cuối năm 2026, hiệu quả của chính sách cần được đánh giá không chỉ qua mức lãi suất niêm yết, mà còn qua lãi suất thực tế khách hàng phải trả, quy mô tín dụng được giải ngân, khả năng tiếp cận vốn của doanh nghiệp nhỏ và vừa, cũng như mức độ cải thiện dòng tiền của người vay. Theo tôi, mục tiêu cuối cùng không phải chỉ là giảm lãi suất trên biểu công bố, mà là giảm chi phí vốn một cách thực chất, có chọn lọc và bền vững, đồng thời bảo đảm an toàn hệ thống ngân hàng.
Phóng viên hỏi: Việc giảm lãi suất được kỳ vọng sẽ giúp doanh nghiệp và người dân giảm chi phí vay vốn. Tuy nhiên, trên thực tế, không phải khách hàng nào cũng được hưởng mức lãi suất ưu đãi. Theo luật sư, các ngân hàng cần thực hiện trách nhiệm gì để bảo đảm việc giảm lãi suất công khai, minh bạch, đúng quy định và mang lại lợi ích thiết thực cho khách hàng?
Luật sư: Giảm lãi suất chỉ thực sự có ý nghĩa khi khách hàng được tiếp cận thông tin đầy đủ, được áp dụng lãi suất đúng điều kiện và nhận được lợi ích thực tế. Vì vậy, trách nhiệm của ngân hàng thương mại không dừng ở việc điều chỉnh biểu lãi suất, mà phải được thể hiện xuyên suốt từ khâu xây dựng chính sách, tư vấn, phê duyệt khoản vay đến giải ngân và thu nợ.
Thứ nhất, công khai, minh bạch chính sách lãi suất. Các ngân hàng cần cập nhật kịp thời biểu lãi suất huy động, cho vay và các chương trình ưu đãi trên website, tại quầy giao dịch và các kênh bán hàng chính thức. Thông tin công bố cần nêu rõ đối tượng áp dụng, thời gian ưu đãi, điều kiện vay, thời hạn áp dụng lãi suất, phương thức điều chỉnh lãi suất sau ưu đãi và các khoản phí liên quan. Không nên quảng bá mức lãi suất thấp nhất như thể đó là mức lãi suất áp dụng phổ biến khi trên thực tế mức này chỉ dành cho nhóm khách hàng đáp ứng những điều kiện đặc biệt.
Thứ hai, thực hiện đúng thỏa thuận với khách hàng và quy định pháp luật về cho vay. Theo khuôn khổ pháp lý về hoạt động cho vay, trong đó có Thông tư số 39/2016/TT-NHNN và các văn bản sửa đổi, bổ sung, lãi suất cho vay về nguyên tắc được thực hiện theo thỏa thuận phù hợp với quy định pháp luật. Đối với khoản vay có lãi suất điều chỉnh, hợp đồng cần thể hiện rõ nguyên tắc xác định lãi suất, thời điểm điều chỉnh và các nội dung liên quan để khách hàng có thể kiểm tra, đối chiếu. Do đó, nếu hợp đồng quy định lãi suất thả nổi, ngân hàng phải thực hiện đúng công thức, kỳ điều chỉnh và căn cứ xác định lãi suất đã thỏa thuận. Ngược lại, việc NHNN yêu cầu giảm mặt bằng lãi suất không mặc nhiên làm thay đổi mọi hợp đồng tín dụng đang có hiệu lực. Nếu ngân hàng áp dụng chương trình giảm lãi suất cho khoản vay hiện hữu, phạm vi và điều kiện áp dụng phải được thông tin rõ ràng; việc sửa đổi thỏa thuận phải tuân thủ quy định có liên quan.
Thứ ba, bảo đảm việc xét duyệt ưu đãi có tiêu chí rõ ràng và nhất quán. Ngân hàng cần xây dựng tiêu chí nội bộ phù hợp với mục tiêu chương trình, khả năng tài chính, lịch sử tín dụng, mục đích sử dụng vốn và mức độ rủi ro của khách hàng. Việc phân loại khách hàng và định giá khoản vay là cần thiết, nhưng không được sử dụng tiêu chí thiếu minh bạch để quảng bá ưu đãi rộng rãi rồi từ chối áp dụng trên thực tế mà không có căn cứ hợp lý.
Thứ tư, kiểm soát nội bộ và trách nhiệm giải trình. Hội sở cần giám sát việc thực hiện chính sách tại chi nhánh, phòng giao dịch và các kênh bán hàng; đối chiếu lãi suất thực thu với chính sách đã công bố; kiểm tra việc thu phí và xử lý phản ánh của khách hàng. Đồng thời, ngân hàng cần theo dõi, báo cáo trung thực số liệu lãi suất theo yêu cầu của NHNN, không thực hiện các biện pháp mang tính hình thức khiến mức giảm công bố không phản ánh đúng thực tế.
Thứ năm, ngân hàng cần có cơ chế tiếp nhận, giải quyết khiếu nại thuận tiện, có thời hạn xử lý và thông báo kết quả rõ ràng. Khi khách hàng phát hiện lãi suất tính toán không phù hợp với hợp đồng, ngân hàng phải kiểm tra dữ liệu, giải thích căn cứ tính lãi và điều chỉnh sai sót nếu có.
Việc minh bạch lãi suất không chỉ là nghĩa vụ tuân thủ mà còn là yêu cầu về quản trị và uy tín thương hiệu. Ngân hàng thực hiện tốt trách nhiệm này sẽ củng cố niềm tin của khách hàng, nâng cao chất lượng tín dụng và giúp chính sách giảm lãi suất phát huy hiệu quả thực chất đối với nền kinh tế.
Phóng viên hỏi: Thưa luật sư, trường hợp ngân hàng thương mại không thực hiện nghiêm yêu cầu giảm mặt bằng lãi suất theo chỉ đạo của Ngân hàng Nhà nước, cơ quan quản lý có thể áp dụng những biện pháp gì? Đồng thời, doanh nghiệp và người dân cần làm gì để bảo vệ quyền lợi hợp pháp khi phát hiện ngân hàng áp dụng lãi suất không đúng thỏa thuận hoặc có dấu hiệu vi phạm quy định pháp luật?
Luật sư: Đối với việc thực hiện Công văn số 9736/NHNN-CSTT ngày 21/10/2026, NHNN đã nêu rõ cơ chế giám sát thông qua số liệu lãi suất bình quân của các giao dịch phát sinh mới trong những tháng cuối năm, trên cơ sở hệ thống báo cáo thống kê hiện hành. Nếu ngân hàng không thực hiện nghiêm túc chỉ đạo, NHNN có thể xem xét các biện pháp xử lý theo thẩm quyền, trong đó có việc giảm giao hoặc giao thấp chỉ tiêu tăng trưởng tín dụng. Đây là biện pháp quản lý đáng chú ý, bởi chỉ tiêu tăng trưởng tín dụng ảnh hưởng trực tiếp đến khả năng mở rộng hoạt động kinh doanh của ngân hàng. Bên cạnh đó, tùy theo dấu hiệu vi phạm cụ thể, NHNN có thể tăng cường thanh tra, kiểm tra, giám sát; yêu cầu ngân hàng giải trình số liệu, rà soát chính sách lãi suất và khắc phục tồn tại. Nếu phát hiện hành vi vi phạm pháp luật về tiền tệ và ngân hàng, cơ quan có thẩm quyền có thể áp dụng chế tài hành chính hoặc biện pháp khắc phục hậu quả theo quy định đang có hiệu lực. Trường hợp hành vi có dấu hiệu vi phạm pháp luật khác, việc xử lý sẽ được thực hiện theo quy định tương ứng.
Tuy nhiên, cần nhấn mạnh rằng không phải cứ một khách hàng không được hưởng mức lãi suất ưu đãi là ngân hàng đã vi phạm chỉ đạo của NHNN. Việc đánh giá cần dựa trên phạm vi yêu cầu quản lý, số liệu thực hiện của ngân hàng, chính sách áp dụng và các quy định pháp luật liên quan. Đặc biệt, mức giảm tối thiểu 0,5%/năm được Công văn số 9736/NHNN-CSTT quy định cụ thể đối với lãi suất tiền gửi bình quân của các giao dịch phát sinh mới từ kỳ hạn 6 tháng trở lên, không phải mức giảm bắt buộc đối với mọi khoản vay cá nhân và doanh nghiệp.
Về phía khách hàng, để bảo vệ quyền và lợi ích hợp pháp, cần thực hiện 04 nội dung như:
Một là, rà soát hồ sơ và lưu giữ chứng cứ. Khách hàng cần lưu hợp đồng tín dụng, phụ lục hợp đồng, thông báo điều chỉnh lãi suất, lịch trả nợ, chứng từ thu lãi, bảng tính lãi và tài liệu giới thiệu chương trình ưu đãi. Nếu có quảng cáo hoặc cam kết cụ thể về mức lãi suất, nên lưu lại thông tin và thời điểm tiếp nhận.
Hai là, yêu cầu ngân hàng giải thích bằng văn bản. Khách hàng cần đề nghị ngân hàng cung cấp căn cứ xác định lãi suất, công thức tính, thời điểm điều chỉnh và các khoản phí liên quan. Nếu phát hiện số tiền lãi bị tính sai hoặc lãi suất không phù hợp với hợp đồng, cần yêu cầu đối chiếu và điều chỉnh, hoàn trả phần thu sai nếu có căn cứ.
Ba là, thực hiện khiếu nại theo trình tự phù hợp. Trước tiên, khách hàng nên gửi khiếu nại đến bộ phận tiếp nhận khiếu nại hoặc đơn vị giải quyết tranh chấp của ngân hàng, đồng thời lưu bằng chứng về việc đã gửi và kết quả phản hồi. Nếu không được giải quyết thỏa đáng hoặc có dấu hiệu vi phạm quy định quản lý nhà nước, khách hàng có thể gửi phản ánh, kiến nghị đến NHNN chi nhánh Khu vực có thẩm quyền để được xem xét, xử lý theo chức năng.
Bốn là, sử dụng cơ chế giải quyết tranh chấp khi cần thiết. Nếu tranh chấp liên quan đến việc thực hiện hợp đồng, nghĩa vụ trả lãi hoặc khoản tiền ngân hàng đã thu, khách hàng có thể yêu cầu giải quyết thông qua thương lượng, hòa giải, trọng tài nếu có thỏa thuận phù hợp, hoặc khởi kiện tại tòa án có thẩm quyền.
Doanh nghiệp và người dân không tự ý ngừng trả nợ hoặc khấu trừ nghĩa vụ trả nợ chỉ vì đang khiếu nại lãi suất, bởi điều đó có thể làm phát sinh vi phạm nghĩa vụ hợp đồng. Trong quá trình tranh chấp, khách hàng nên tiếp tục thực hiện nghĩa vụ theo thỏa thuận đang có hiệu lực, trừ trường hợp có căn cứ pháp lý hoặc thỏa thuận khác. Do đó, NHNN cần giám sát nghiêm việc thực hiện chỉ đạo giảm lãi suất; ngân hàng phải minh bạch và chịu trách nhiệm về chính sách của mình; còn khách hàng cần chủ động kiểm tra, lưu giữ chứng cứ và sử dụng đúng cơ chế khiếu nại, giải quyết tranh chấp. Đây là cách tiếp cận vừa bảo vệ quyền lợi hợp pháp của người vay, vừa duy trì kỷ luật thị trường và sự an toàn của hệ thống ngân hàng.
Liên hệ tư vấn luật sư: 0936683699 - 0983951338